L’assurance accident individuelle est un contrat personnel : l’assuré le choisit, le paie et le garde quelle que soit sa situation. L’assurance accident collective est un contrat de groupe, souscrit par une structure (employeur, association, club, établissement) pour ses membres, avec des garanties fixées par cette structure et une couverture qui s’arrête en général quand on la quitte.
Ce comparatif détaille les garanties, le coût, les limites de chaque formule et les cas où il vaut mieux cumuler les deux.
Assurance accident individuelle et collective : deux contrats, deux souscripteurs
Dans l’assurance individuelle accident, la personne souscrit elle-même. Elle fixe les montants au moment de l’adhésion et désigne les bénéficiaires du capital en cas de décès. Cette garantie figure aussi dans de nombreux contrats de prévoyance.
Dans le contrat collectif, le souscripteur est une organisation, et les membres y adhèrent, parfois sans choix. Les garanties sont identiques pour tous les adhérents. Pour situer ces contrats parmi les autres produits, les grandes familles d’assurances donnent un panorama utile.
Garanties de l’assurance accident : ce que couvre chaque formule
Les deux formules reposent sur le même socle, tel que les assureurs le décrivent : un capital versé aux bénéficiaires en cas de décès accidentel, une rente ou un capital selon le taux d’invalidité permanente, des indemnités journalières pendant un arrêt de travail consécutif à l’accident, et parfois les frais médicaux restés à la charge de l’assuré.
L’indemnisation est forfaitaire : le montant prévu au contrat est versé, sans chercher un tiers responsable. Elle ne se confond pas avec la responsabilité civile, qui répare un dommage causé à autrui. Le contenu exact dépend toujours du contrat, car il n’existe pas de définition standard de l’accident : il faut lire celle de la police.
Qui paie et combien
Dans un contrat collectif, la structure prend la cotisation en charge en tout ou partie, et le risque est mutualisé entre les membres. Le coût par personne reste souvent faible, mais le niveau de garantie est le même pour tous.
Dans l’individuelle, la prime est payée par l’assuré seul. Elle varie avec les capitaux choisis, l’âge et l’activité. Plus le capital en cas d’invalidité ou de décès est élevé, plus la prime l’est aussi.
Les limites de l’assurance collective
Le souscripteur fixe le périmètre : activité professionnelle, mission, pratique sportive du club ou temps scolaire. Un accident en dehors de ce cadre n’est pas toujours couvert. Les capitaux sont parfois modestes, et des exclusions s’appliquent.
La couverture cesse en général au départ de la structure. Pour la prévoyance d’entreprise des salariés, un dispositif de portabilité peut prolonger certains droits, mais il ne concerne pas tous les contrats collectifs et se vérifie auprès de l’employeur.
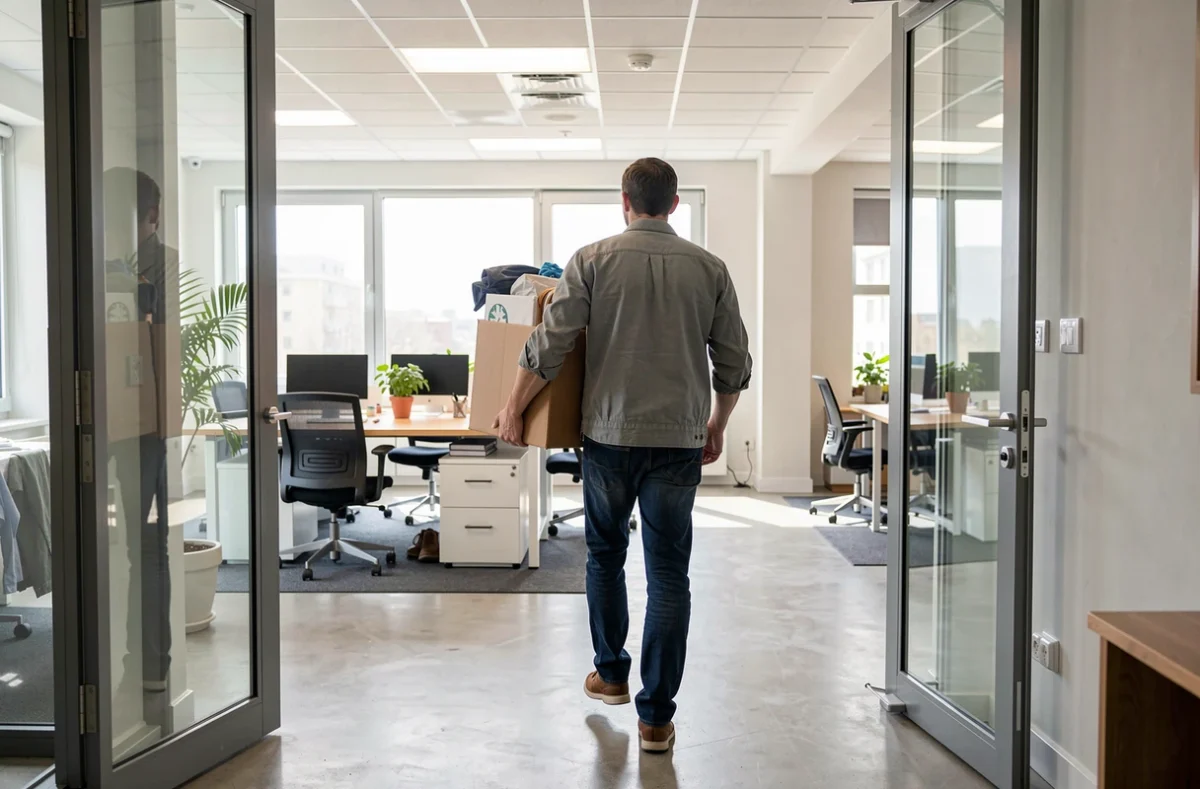
Un salarié qui change d’emploi repart donc de zéro sur ce point, sauf s’il a gardé un contrat personnel.
Les limites de l’assurance individuelle
Le coût est supporté seul, et selon les contrats, des conditions d’âge ou de pathologies préexistantes peuvent limiter l’accès à la garantie. Les exclusions courantes concernent les dommages causés sous l’effet de l’alcool ou de stupéfiants, les sports à risques non déclarés, les actes volontaires et les accidents professionnels couverts par d’autres régimes.
Un seuil d’invalidité peut aussi s’appliquer : sous un certain taux, rien n’est versé. La garantie des accidents de la vie (GAV) fonctionne autrement : elle est indemnitaire, donc variable selon le préjudice, avec la perte de revenus ou le préjudice esthétique parmi les postes couverts. Ses seuils d’intervention sont aujourd’hui, pour la plupart des contrats, de 5 % ou 10 % d’invalidité, contre 30 % à l’origine.
Un professionnel libéral, par exemple, doit vérifier ce que prévoit son contrat, comme le détaille cet article sur l’assurance professionnelle des médecins libéraux.
Cumuler assurance individuelle et collective : dans quels cas
Les prestations forfaitaires (décès, incapacité temporaire, invalidité) peuvent se cumuler avec celles d’autres régimes, et l’assureur n’a pas de recours contre un tiers responsable. Les deux contrats peuvent donc se compléter, sans se déduire l’un de l’autre, sauf clause contraire à vérifier dans chaque contrat.
Le cumul répond à des situations précises : un indépendant sans contrat de groupe, un salarié dont le contrat ne couvre que l’activité professionnelle, un enfant couvert seulement pendant le temps scolaire, un sportif licencié dont le club ne protège que les compétitions. Pour ceux qui réfléchissent à leur protection globale, le choix d’une assurance vie complète aussi la réflexion.
| Critère | Individuelle | Collective |
|---|---|---|
| Souscripteur | La personne elle-même | Employeur, association, club ou école |
| Payeur | L’assuré | La structure, en tout ou partie |
| Garanties | Choisies à l’adhésion | Fixées par le souscripteur |
| Durée de la couverture | Tant que le contrat est maintenu | En général jusqu’au départ de la structure |
| Périmètre | Vie privée, selon le contrat | Activité de la structure |
Avant de souscrire un second contrat, la liste des garanties du premier se compare ligne à ligne : un capital décès déjà prévu en collectif peut rendre inutile le même poste en individuel, alors qu’un seuil d’invalidité plus bas justifie parfois de les superposer.